Prospektteori: tap veier tyngre enn gevinst
Prospektteorien sier at vi vurderer utfall som gevinst eller tap fra et referansepunkt, og at tap veier ca. dobbelt så tungt som like store gevinster. Det gir ulik holdning til risiko for gevinster og for tap.
Faglig kvalitetssikret av lærere og toppstudenter · Følger læreplanen (LK20) · Sist oppdatert 2026-09-30
Hva viser visualet?
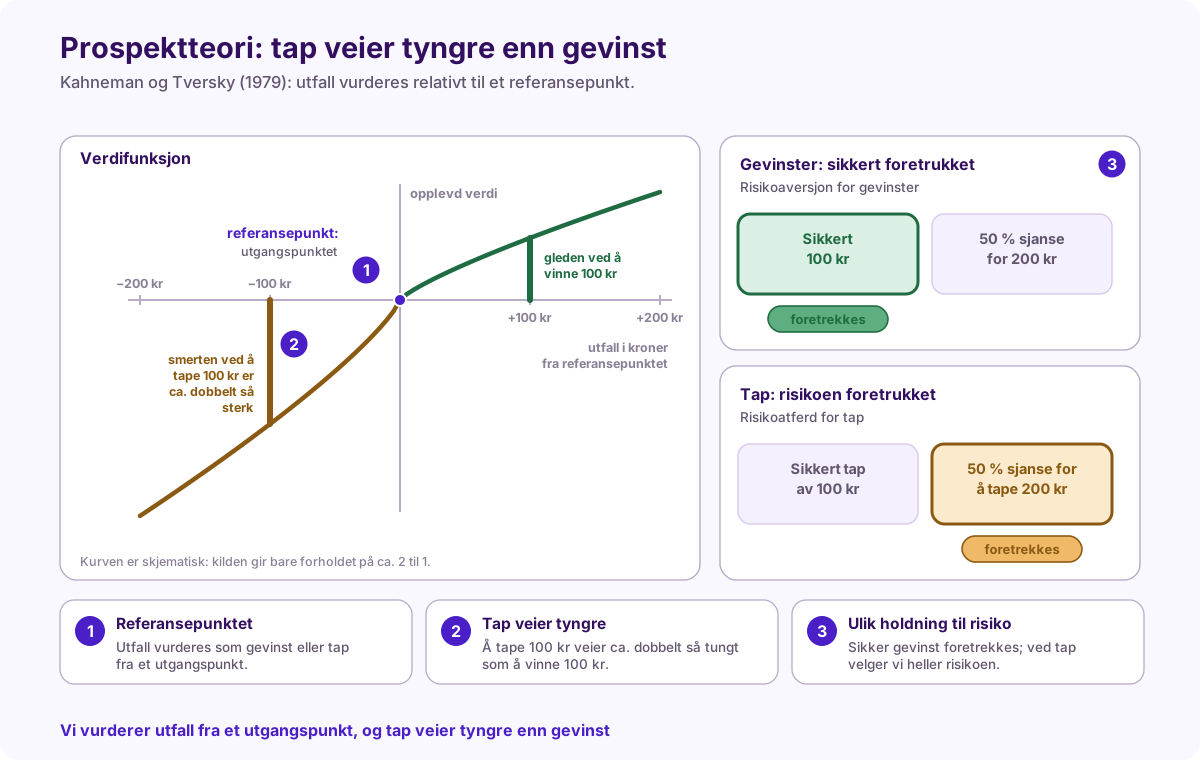
Kahneman og Tversky (1979) viste at folk ikke er rasjonelle maksimerende aktører, slik klassisk økonomi antar. Utfall vurderes relativt til et referansepunkt, ikke absolutt. Tapsfrykt: smerten ved å tape 100 kr er ca. dobbelt så sterk som gleden ved å vinne 100 kr, så verdikurven er brattere på tapssiden.
Ved gevinster viser vi risikoaversjon: vi foretrekker sikre 100 kr fremfor 50 % sjanse for 200 kr. Ved tap viser vi risikoatferd: vi foretrekker 50 % sjanse for å tape 200 kr fremfor et sikkert tap på 100 kr.
Slik leser du visualet
Merkene under står også i bildet.
- 1. Referansepunktet. Utfall vurderes som gevinst eller tap fra et utgangspunkt.
- 2. Tap veier tyngre. Å tape 100 kr veier ca. dobbelt så tungt som å vinne 100 kr.
- 3. Ulik holdning til risiko. Sikker gevinst foretrekkes; ved tap velger vi heller risikoen.
Nøkkelbegreper
- Prospektteori
- Kahneman og Tversky (1979)
- Referansepunkt
- Tapsfrykt
- Risikoaversjon
- Verdifunksjon
- Rasjonell maksimerende aktør
På prøve og muntlig
Sensor ser etter at du forklarer referansepunktet, tapsfrykt (ca. 2 til 1), og at valgene går motsatt vei for gevinster (sikkert foretrekkes) og tap (risiko foretrekkes), med kildens tall.
Kildegrunnlag
Kap 6, prospektteori-boksen på linje 698–713 (tapsfrykt 706–707, risikoaversjon 708–709, risikoatferd for tap 710–711, referansepunkt 712) og oppgaven på linje 1291–1301. Kilden gir bare forholdet ca. 2 til 1 og de to valgene med 100 og 200 kr. Selve kurveformen er en skjematisk verdifunksjon jeg har tegnet: brattere på tapssiden, med en avtakende stigning på begge sider som samsvarer med de to valgene. Kurven har ingen tall på y-aksen og er merket skjematisk; den viser ikke et resultat fra Kahneman og Tversky.
Relaterte sider
- Visual Learning
- Visuell Psykologi 2
- Kognitiv psykologi
- Forrige: Heuristikker og bias: tre mentale snarveier som kan føre oss feil
- Neste: Innramming og forankring: to bias i hvordan vi vurderer tall
- System 1 og System 2: automatisk tenkning og krevende tenkning
- Heuristikker og bias: tre mentale snarveier som kan føre oss feil
- Innramming og forankring: to bias i hvordan vi vurderer tall