Effektiv rente – hva lånet faktisk koster
Nominell rente er prisen på pengene. Effektiv rente er hva du betaler. Forskjellen kan være stor.
Faglig kvalitetssikret av lærere og toppstudenter · Følger læreplanen (LK20) · Sist oppdatert 2026-09-16
Hva viser visualet?
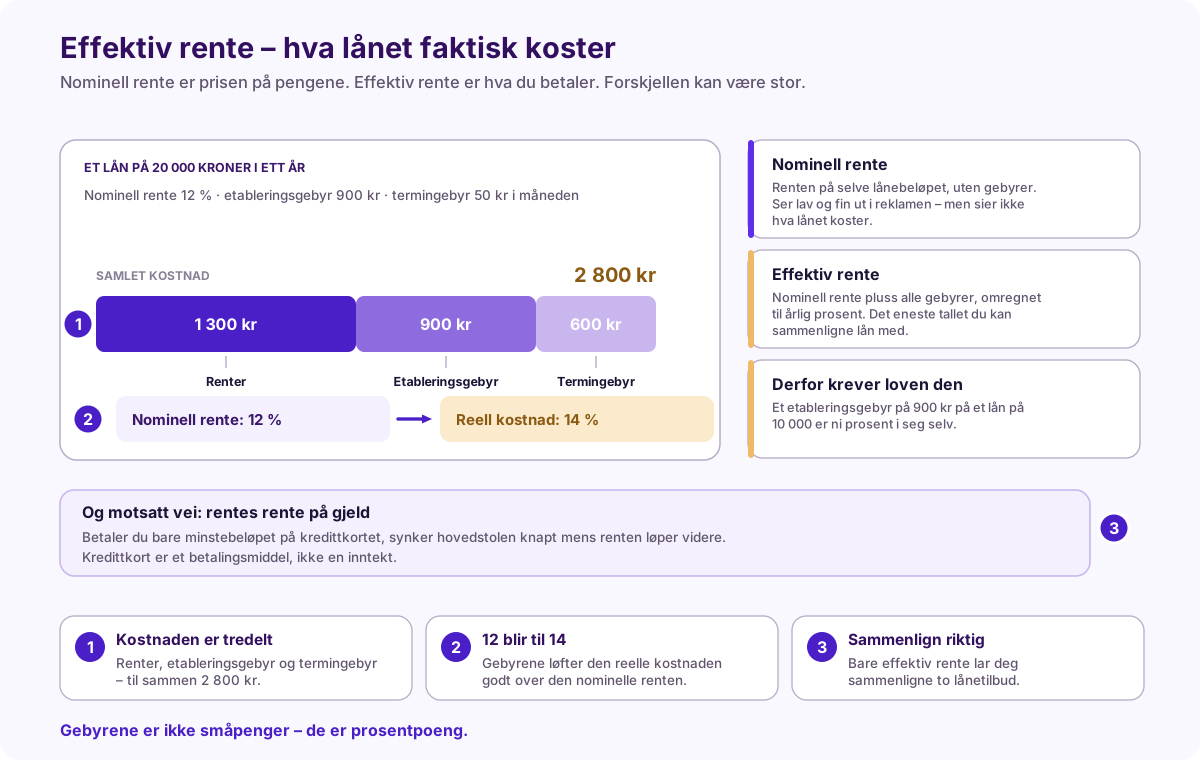
Regneeksempelet i kilden: du låner 20 000 kroner. Nominell rente er 12 prosent, etableringsgebyret 900 kroner og termingebyret 50 kroner i måneden, med ett års nedbetalingstid.
Renten alene utgjør omtrent 1 300 kroner. I tillegg kommer 900 kroner i etablering og 600 kroner i termingebyrer. Samlet kostnad blir dermed rundt 2 800 kroner – altså nær 14 prosent av lånebeløpet, ikke 12.
Det er nettopp derfor loven krever at effektiv rente oppgis: den er det eneste tallet som lar deg sammenligne to tilbud. Gebyrene slår hardest ut på små lån – et etableringsgebyr på 900 kroner på et lån på 10 000 er ni prosent i seg selv.
Slik leser du visualet
Merkene under står også i bildet.
- 1. Kostnaden er tredelt. Renter, etableringsgebyr og termingebyr – til sammen 2 800 kroner.
- 2. 12 blir til 14. Gebyrene løfter den reelle kostnaden godt over den nominelle renten.
- 3. Sammenlign riktig. Bare effektiv rente lar deg sammenligne to lånetilbud.
Nøkkelbegreper
- nominell rente
- effektiv rente
- etableringsgebyr
- termingebyr
- forbrukslån
- kredittkort
På prøve og muntlig
Hvilket rentetall bør du sammenligne lån med, og hvorfor? Bruk et regneeksempel.
Kildegrunnlag
privatokonomi-budsjett (temaside), avsnittet «Regneeksempel»