Personlig budsjett
Et budsjett er ikke en spareplan. Det er en plan for hvor pengene skal, før de forsvinner.
Faglig kvalitetssikret av lærere og toppstudenter · Følger læreplanen (LK20) · Sist oppdatert 2026-09-16
Hva viser visualet?
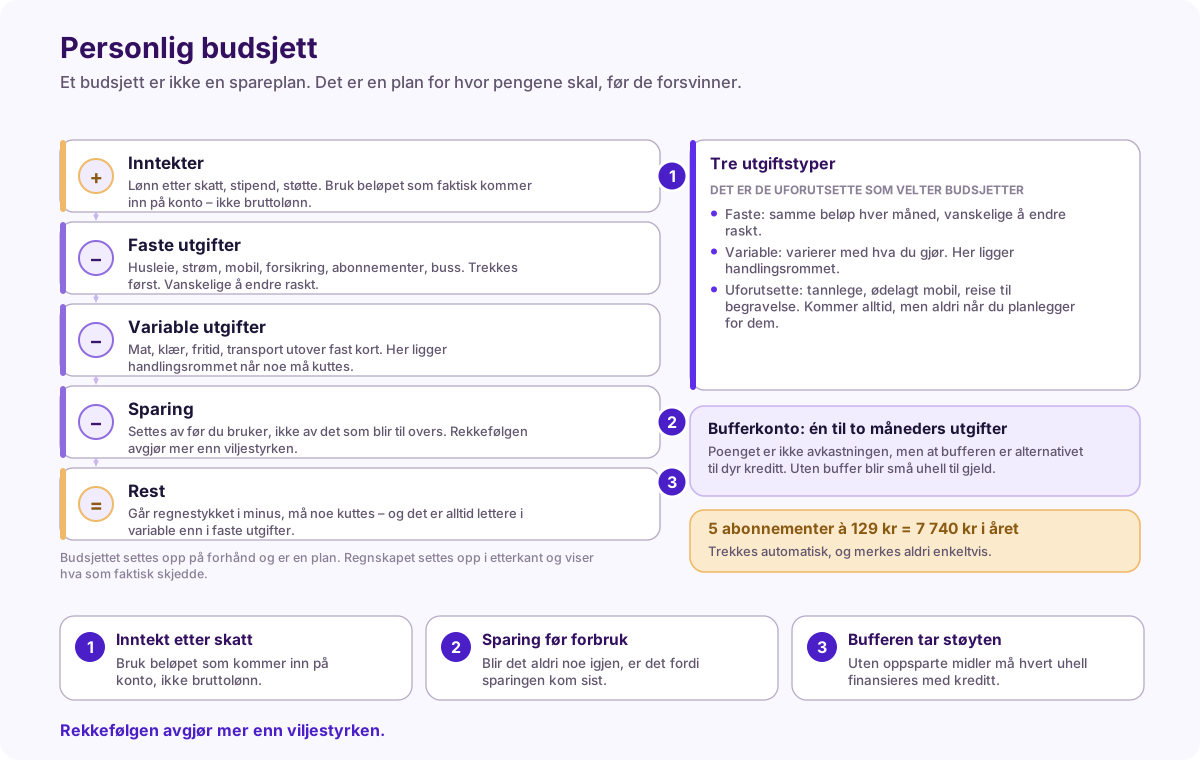
Oppsettet har fem linjer i fast rekkefølge. Inntekter: lønn etter skatt, stipend og støtte – bruk beløpet som faktisk kommer inn på konto, ikke bruttolønn. Faste utgifter: husleie, strøm, mobil, forsikring, abonnementer og buss, som trekkes først. Variable utgifter: mat, klær, fritid og transport utover fast kort. Sparing, og til slutt rest.
Rekkefølgen er selve poenget. Sparingen skal settes av før du bruker, ikke av det som blir til overs. Blir det aldri noe igjen, er det som regel fordi sparingen kom sist. Går regnestykket i minus, må noe kuttes – og det er alltid lettere i variable enn i faste utgifter.
Utgiftene kommer i tre typer: faste, som er like hver måned og vanskelige å endre raskt; variable, som varierer med hva du gjør og der handlingsrommet ligger; og uforutsette, som tannlege, ødelagt mobil eller reise til begravelse. Det er de uforutsette som velter budsjetter, og derfor er bufferkontoen på én til to måneders utgifter selve poenget med å spare.
Slik leser du visualet
Merkene under står også i bildet.
- 1. Inntekt etter skatt. Bruk beløpet som kommer inn på konto, ikke bruttolønn.
- 2. Sparing før forbruk. Blir det aldri noe igjen, er det fordi sparingen kom sist.
- 3. Bufferen tar støyten. Uten oppsparte midler må hvert uhell finansieres med kreditt.
Nøkkelbegreper
- budsjett
- regnskap
- faste utgifter
- variable utgifter
- uforutsette utgifter
- bufferkonto
- sparing
På prøve og muntlig
Sett opp et enkelt månedsbudsjett, og forklar forskjellen på budsjett og regnskap.
Kildegrunnlag
privatokonomi-budsjett (temaside)