Budsjett, regnskap og de fem postene
Forskjellen på budsjett og regnskap er retningen i tid. Rekkefølgen på postene avgjør om det blir sparing.
Faglig kvalitetssikret av lærere og toppstudenter · Følger læreplanen (LK20) · Sist oppdatert 2026-09-16
Hva viser visualet?
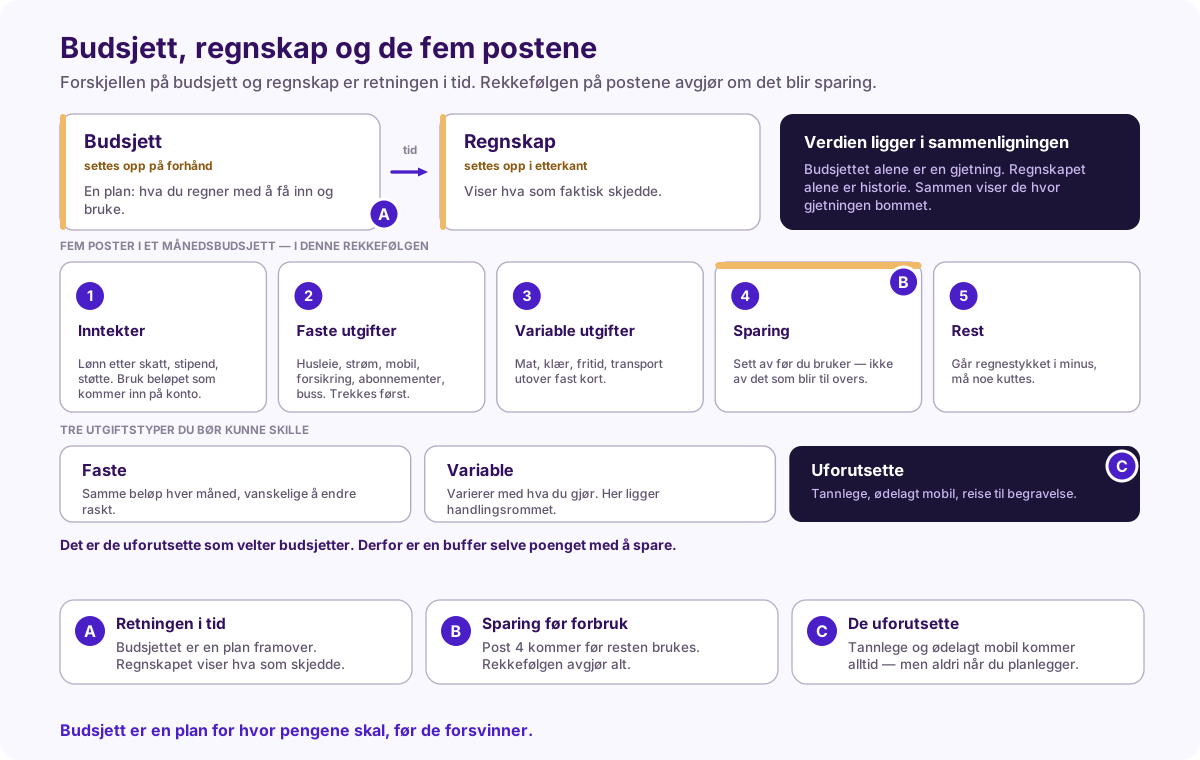
Et budsjett settes opp på forhånd og er en plan for perioden som kommer: hva du regner med å få inn, og hva du regner med å bruke. Et regnskap settes opp i etterkant og viser hva som faktisk skjedde. Verdien ligger i å sammenligne dem — budsjettet alene er en gjetning, regnskapet alene er historie, og sammen viser de hvor gjetningen bommet.
Månedsbudsjettet har fem poster i denne rekkefølgen: inntekter etter skatt (bruk beløpet som faktisk kommer inn på konto, ikke bruttolønn), faste utgifter, variable utgifter, sparing og rest. Rekkefølgen er selve poenget: sparingen settes av før pengene brukes. Blir det aldri noe igjen, er det som regel fordi sparingen kom sist.
Utgiftene deles i tre typer. Faste utgifter er samme beløp hver måned og vanskelige å endre raskt. Variable utgifter varierer med hva du gjør, og det er der handlingsrommet ligger. Uforutsette utgifter — tannlege, ødelagt mobil, reise til begravelse — kommer alltid, men aldri når du planlegger for dem. Det er de uforutsette som velter budsjetter, og derfor er en buffer selve poenget med å spare.
Slik leser du visualet
Merkene under står også i bildet.
- A. Retningen i tid. Budsjettet er en plan framover. Regnskapet viser hva som skjedde.
- B. Sparing før forbruk. Post 4 kommer før resten brukes. Rekkefølgen avgjør alt.
- C. De uforutsette. Tannlege og ødelagt mobil kommer alltid — men aldri når du planlegger.
Nøkkelbegreper
- budsjett
- regnskap
- faste utgifter
- variable utgifter
- uforutsette utgifter
- bufferkonto
På prøve og muntlig
Hva er et budsjett, og hvorfor er det viktig? Sett opp et enkelt månedsbudsjett med de fem postene.
Kildegrunnlag
Oppgave 14 (ØKONOMI); temasiden privatøkonomi og budsjett; begrepsordboka (Budsjett)