Gjeldsfellen og betalingsanmerkningen
Fra én ubetalt regning til stengte dører. Kjeden er kort — og den brytes lettest på første ledd.
Faglig kvalitetssikret av lærere og toppstudenter · Følger læreplanen (LK20) · Sist oppdatert 2026-09-16
Hva viser visualet?
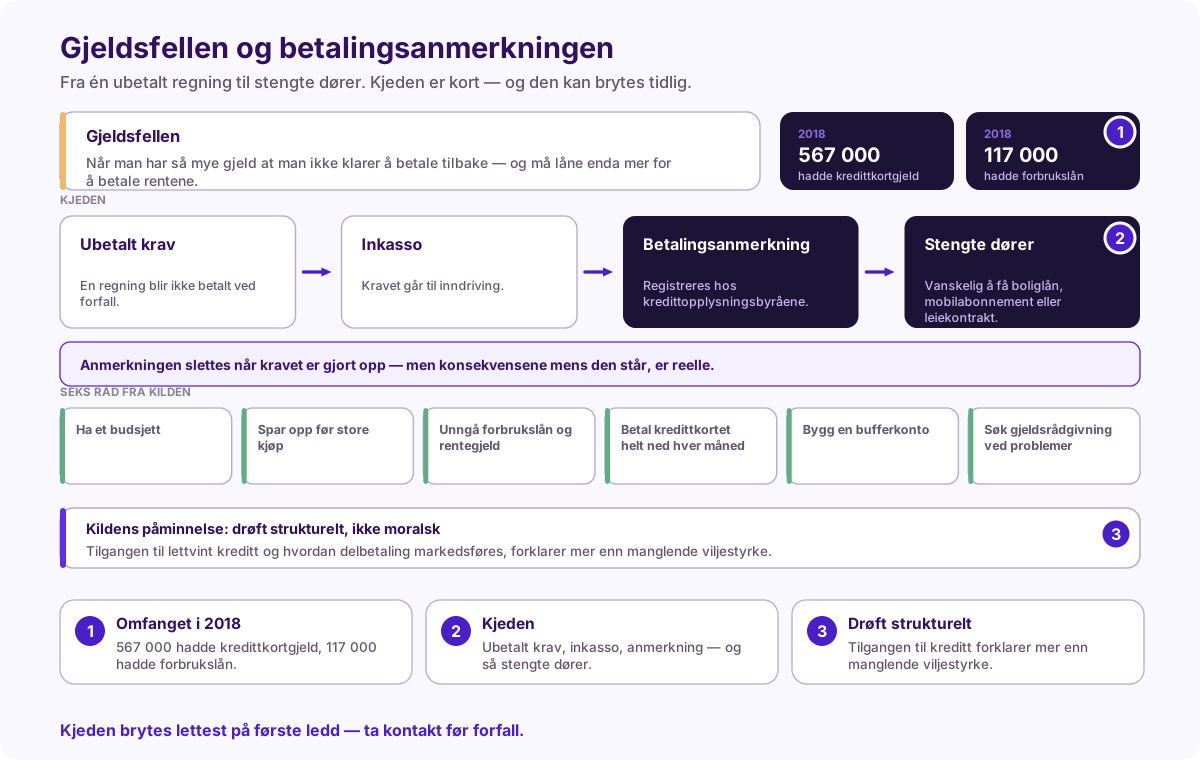
Gjeldsfellen oppstår når man har så mye gjeld at man ikke klarer å betale tilbake, og må låne enda mer for å betale rentene. Kilden oppgir to tall fra 2018: 567 000 nordmenn hadde kredittkortgjeld, og 117 000 hadde forbrukslån.
Kjeden videre er kort. Et ubetalt krav går til inkasso, inkasso kan ende i en betalingsanmerkning som registreres hos kredittopplysningsbyråene, og anmerkningen gjør det vanskelig å få boliglån, mobilabonnement eller leiekontrakt. Anmerkningen slettes når kravet er gjort opp, men konsekvensene mens den står, er reelle — og det er en av de mest konkrete grunnene til å ta kontakt med kreditor før en regning forfaller.
Kildens seks råd er å ha et budsjett, spare opp før store kjøp, unngå forbrukslån og rentegjeld, betale kredittkortet helt ned hver måned, bygge en bufferkonto og søke gjeldsrådgivning ved problemer. Samtidig minner kilden om å drøfte strukturelt og ikke moralsk: tilgangen til lettvint kreditt og hvordan delbetaling markedsføres, forklarer mer enn manglende viljestyrke.
Slik leser du visualet
Merkene under står også i bildet.
- 1. Omfanget i 2018. 567 000 hadde kredittkortgjeld, 117 000 hadde forbrukslån.
- 2. Kjeden. Ubetalt krav, inkasso, anmerkning — og så stengte dører.
- 3. Drøft strukturelt. Tilgangen til kreditt forklarer mer enn manglende viljestyrke.
Nøkkelbegreper
- gjeldsfelle
- forbrukslån
- kredittkortgjeld
- inkasso
- betalingsanmerkning
- gjeldsrådgivning
På prøve og muntlig
Hva er gjeldsfellen, og hvordan kan man unngå den? Drøft også hvorfor gjeldsproblemer ikke bare handler om dårlige valg.
Kildegrunnlag
Oppgave 16 (ØKONOMI, tall fra 2018); temasiden privatøkonomi og budsjett (betalingsanmerkning, vanlige feil)