Effektiv rente — kildens eget regneeksempel
Nominell rente er prisen på pengene. Effektiv rente er hva lånet faktisk koster. På små lån er forskjellen stor.
Faglig kvalitetssikret av lærere og toppstudenter · Følger læreplanen (LK20) · Sist oppdatert 2026-09-16
Hva viser visualet?
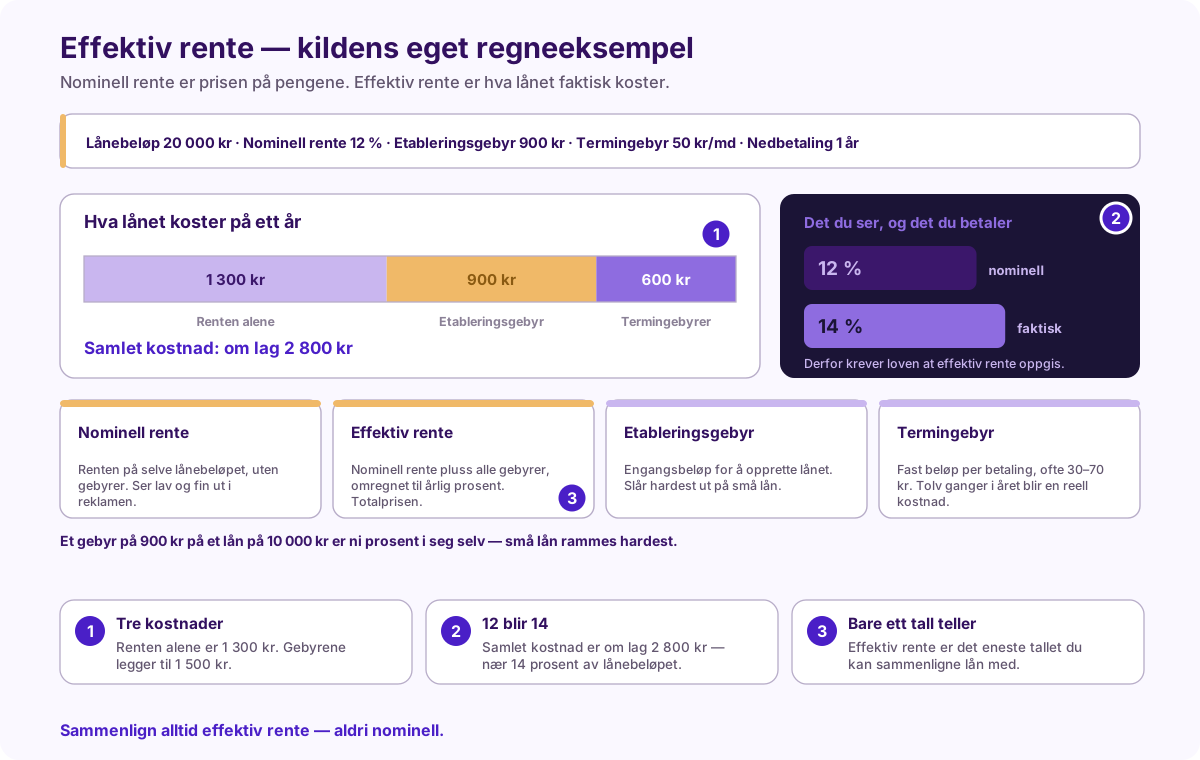
Kildens eksempel: du låner 20 000 kroner med 12 prosent nominell rente, 900 kroner i etableringsgebyr og 50 kroner i termingebyr per måned, med ett års nedbetalingstid. Renten alene utgjør omtrent 1 300 kroner. I tillegg kommer 900 kroner i etablering og 600 kroner i termingebyrer. Samlet kostnad blir dermed rundt 2 800 kroner — nær 14 prosent av lånebeløpet, ikke 12.
Nominell rente er renten på selve lånebeløpet, uten gebyrer. Den ser lav og fin ut i reklamen, men sier ikke hva lånet koster. Effektiv rente er nominell rente pluss alle gebyrer, omregnet til årlig prosent — totalprisen, og det eneste tallet du kan sammenligne to tilbud med. Det er nettopp derfor loven krever at effektiv rente oppgis.
Gebyrene rammer små lån hardest. Et etableringsgebyr på 900 kroner på et lån på 10 000 kroner er ni prosent i seg selv. Termingebyret ser lite ut — ofte 30 til 70 kroner — men tolv ganger i året i mange år blir en reell kostnad.
Slik leser du visualet
Merkene under står også i bildet.
- 1. Tre kostnader. Renten alene er 1 300 kr. Gebyrene legger til 1 500 kr.
- 2. 12 blir 14. Samlet kostnad er om lag 2 800 kr — nær 14 prosent av lånebeløpet.
- 3. Bare ett tall teller. Effektiv rente er det eneste tallet du kan sammenligne lån med.
Nøkkelbegreper
- nominell rente
- effektiv rente
- etableringsgebyr
- termingebyr
- forbrukslån
- annuitetslån
På prøve og muntlig
Hva er effektiv rente, og hvorfor er nominell rente utilstrekkelig når du skal sammenligne lån?
Kildegrunnlag
Temasiden privatøkonomi og budsjett, avsnittet om effektiv rente og regneeksempelet